


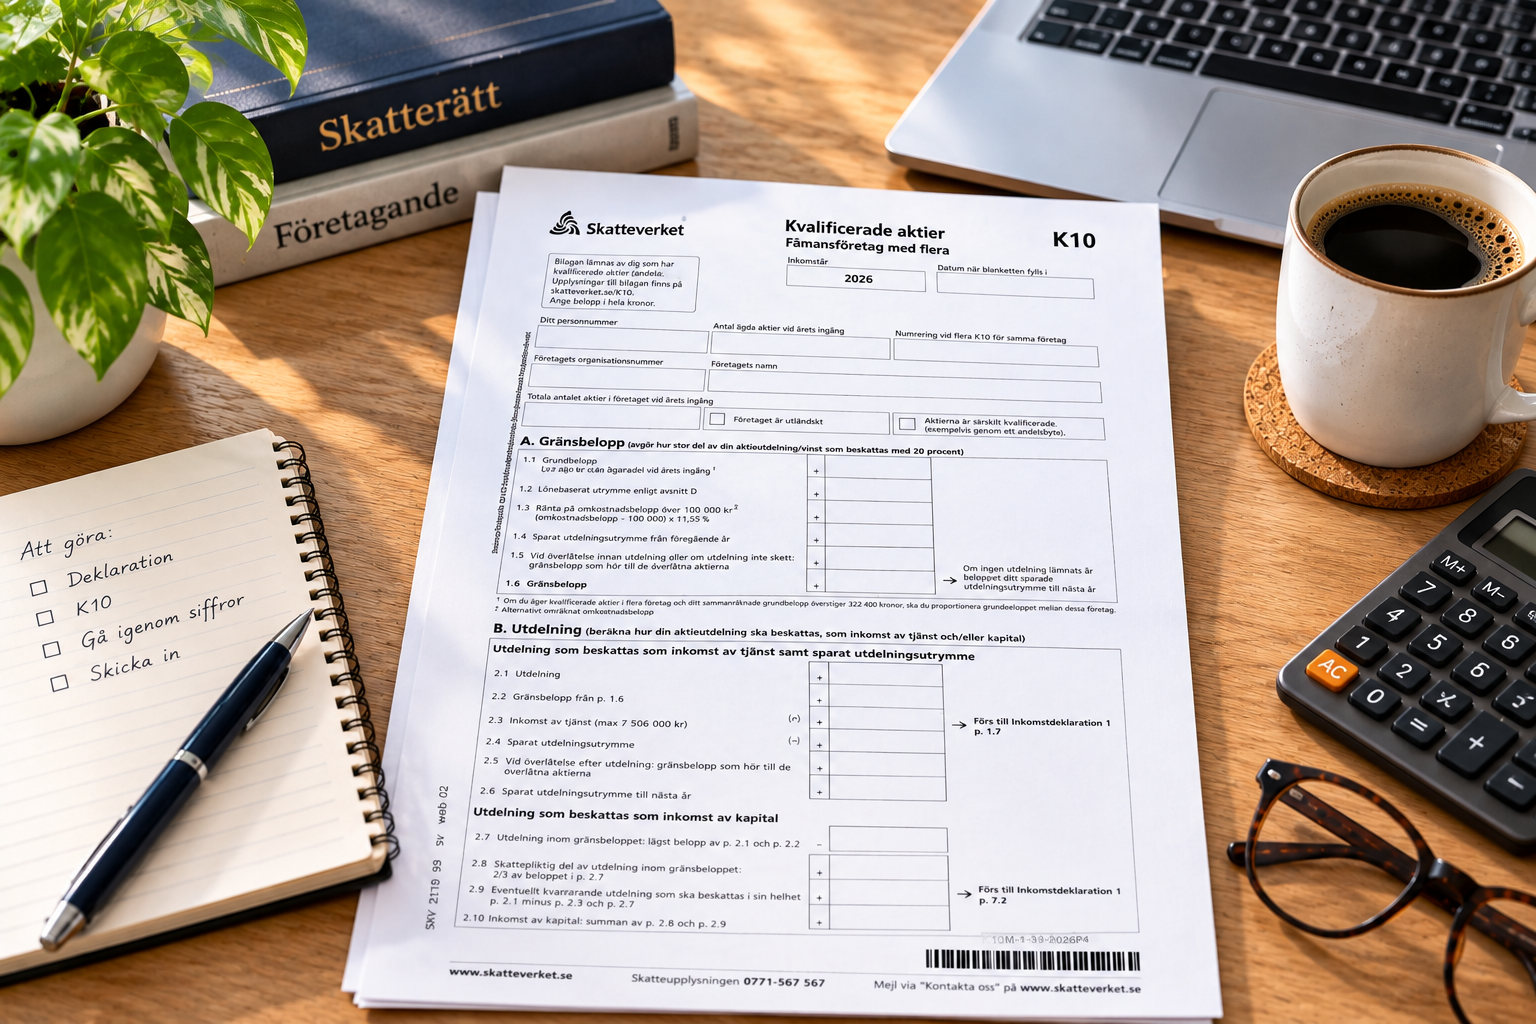
Det övergripande intrycket är att Skatteverket i stora delar lyckats väl. Myndigheten har tagit ett helhetsgrepp och skapat en betydligt mer användarvänlig blankett. Ett modernare språk och flera förtydliganden gör den enklare att förstå.
Men som alltid – även i det som är bra finns det utrymme för förbättring. Den nya blanketten innehåller en del nyheter som väcker frågor.
Blanketten har fått ett nytt namn
En ”nyhet” som är lätt att missa är att blanketten faktiskt har bytt namn! Från ”Kvalificerade andelar” till ”Kvalificerade aktier”.
I lagstiftningen används begreppet andelar. Förklaringen är att inte bara aktier i aktiebolag kan vara kvalificerade, utan även andelar i exempelvis ekonomiska föreningar och motsvarande utländska företag. Även vissa andra delägarrätter likställs med andelar vid tillämpningen av 3:12-reglerna. Mot bakgrund av hur sällan blanketten används för annat än innehav av aktier i svenska aktiebolag är förenklingen kanske ändå motiverad.
Blankettens nya underrubrik väcker däremot en del frågor. Här har orden ”med flera” lagts till efter ”Fåmansföretag”. K10-blanketten används som utgångspunkt för kvalificerade andelar i just fåmansföretag. Regelverket kan i och för sig i vissa situationer tillämpas även när ett företag har upphört att vara fåmansföretag. Om det är detta – eller något annat – som Skatteverket vill fånga in med ”med flera” är dock oklart.
Sida 1
Numera finns bara en metod för beräkning av gränsbeloppet, som ska användas av alla. Det har resulterat i den främsta förenklingen av blanketten. En fjärdedel har försvunnit – fyra sidor har blivit tre!
Grunduppgifter
Högst upp på första sidan ska vissa grunduppgifter fyllas i. Till skillnad från tidigare finns ingen ruta för delägarens namn.
I stället behöver vissa andra uppgifter lämnas som den tidigare blanketten saknade.
Numrering vid flera K10-blanketter
Blanketten ska numreras när flera K10-blanketter lämnas. Även den tidigare blanketten innehöll en ruta för numrering av flera K10-blanketter. Där stod dock bara ”Numrering vid flera K10”, vilket innebar att rutan även användes när en person lämnade K10 för innehav i olika företag. Det kan sannolikt kopplas till att förenklingsregeln bara fick användas för innehavet i ett företag. I den nya blanketten har texten ändrats till ”Numrering vid flera K10 för samma företag”.
Numrering blir alltså aktuell när flera K10-blanketter behöver lämnas för innehav i samma företag. Så är exempelvis fallet när ett aktiebolag har gett ut A- och B-aktier eller stam- och preferensaktier och en person äger aktier av båda slagen. Även efter ett andelsbyte kan innehavet behöva redovisas på flera K10-blanketter, exempelvis om säljaren redan före andelsbytet ägde aktier i det köpande företaget (så kallade gamla andelar).
Den ändrade lydelsen är en välkommen nyhet som påminner om att flera K10-blanketter för innehav i samma företag faktiskt behöver upprättas i vissa fall.
Ny kryssruta om andelsbyten med mera
I avsnittet med grunduppgifter finns också en ny kryssruta. Där vill Skatteverket att man anger om aktierna är ”särskilt kvalificerade”. Det handlar i huvudsak om mottagna (”tillbytta”) aktier vid ett andelsbyte där de avyttrade (”bortbytta”) aktierna var kvalificerade, men kan även avse aktier som mottagits i en så kallad partiell fission.
Beskattningsreglerna kring andelsbyten med kvalificerade aktier hör utan överdrift till de mest komplexa som berör fysiska personer. Förenklat innebär reglerna att någon omedelbar beskattning normalt inte sker vid andelsbytet om vissa villkor är uppfyllda, så kallad framskjuten beskattning.
Samtidigt ska så kallade tjänstebelopp beräknas. Dessa kan under vissa förutsättningar leda till tjänstebeskattning vid en framtida utdelning eller försäljning. Det kan dock endast bli aktuellt om de tillbytta aktierna då inte längre är ”vanligt” kvalificerade (enligt huvudregeln i 57 kap. 4 § inkomstskattelagen), utan bara särskilt kvalificerade.
I många andelsbyten uppkommer inte något tjänstebelopp överhuvudtaget – det beräknas till 0 kr. Det är vanligt vid interna transaktioner där det sparade utdelningsutrymmet för de bortbytta aktierna ofta överstiger företagets marknadsvärde. Även i dessa fall anses de tillbytta aktierna särskilt kvalificerade. Enligt de nya reglerna gäller denna särskilda kvalifikation som huvudregel under fyra beskattningsår efter det år då andelsbytet genomfördes.
Aktierna är dessutom ofta både vanligt och särskilt kvalificerade – så kallat dubbelt kvalificerade. Så är exempelvis fallet om säljaren fortsätter att vara verksam i det avyttrade företaget. Så länge aktierna också är vanligt kvalificerade aktualiseras inte någon beskattning av tjänstebeloppen.
Som vi tolkar den nuvarande skrivningen i blanketten ska den nya kryssrutan markeras även i dessa situationer.
Sedan tidigare registrerar Skatteverket tjänstebelopp som uppkommit efter exempelvis ett andelsbyte och ”kopplar” dem till de mottagna aktierna. Därmed har myndigheten redan uppgifter om tjänstebelopp som kan bli föremål för beskattning i framtiden.
Vad tillför då egentligen den nya kryssrutan?
Här finns en risk för fel. Inte minst eftersom rutan, som den nu är formulerad, tycks behöva kryssas även när tjänstebeloppet är 0 kr och när aktierna dessutom är vanligt kvalificerade. Å andra sidan – att bedöma om aktier endast är särskilt kvalificerade kan kräva en ganska avancerad analys av den som fyller i blanketten.
Beräkning av gränsbelopp och beskattning av utdelning – avsnitt A och B
I den gamla blanketten skulle bara en av de två första sidorna fyllas i. Vid andelsinnehav i flera fåmansföretag fick första sidan (förenklingsregeln) användas för beräkning av gränsbeloppet endast för ett av innehaven. För alla övriga innehav skulle sidan två (huvudregeln) användas. Det var en konsekvens av hur det tidigare regelverket såg ut – och givetvis som upplagt för att det skulle bli fel.
På blankettens nya första sida – under grunduppgifterna – har beräkningen av gränsbeloppet och beräkningen av hur en utdelning ska beskattas separerats i två korta avsnitt, A och B. En betydande förenkling jämfört med den tidigare blankettens två första sidor.
I avsnitt A summeras gränsbeloppet på ett fåtal rader. Av en not angående grundbeloppet (punkt 1.1) framgår att beloppet måste proportioneras om du äger kvalificerade aktier i flera företag och det sammanräknade grundbeloppet överstiger 322 400 kr (fyra inkomstbasbelopp). Den beräkningen sker alltså ”utanför” själva K10-blanketten.
Här vill vi passa på att tipsa om den räknesnurra vi har tagit fram, som gör beräkningen åt dig. Klicka här för att ladda ned den.
I punkt 1.2 förs det lönebaserade utrymmet in. Det beräknas på blankettens tredje och sista sida. Längre ned i artikeln kommenteras detta närmare.
Eventuell ränta på omkostnadsbeloppet och det sparade utdelningsutrymmet tas upp i punkt 1.3 och 1.4. Ränta får som bekant bara beräknas på den del av omkostnadsbeloppet som överstiger 100 000 kr. Det framgår direkt av texten vid punkt 1.3, tillsammans med räntesatsen.
Det sparade utdelningsutrymmet, från punkt 1.11 eller 2.12 i förra årets K10-blankett, tas upp i punkt 1.4 – utan någon uppräkning.
I avsnitt B beräknas på ett enkelt och i princip självförklarande sätt hur stor del av en utdelning som ska beskattas i inkomstslaget tjänst och kapital. Korta och tydliga instruktioner hjälper till på vägen. Avsevärt enklare än i den tidigare blanketten!
Sida 2
Sidan två av den nya blanketten känner vi igen från den tidigare blankettens tredje sida. Där redovisas årets avyttringar och beräknas hur en eventuell vinst ska beskattas. Här har Skatteverket lyckats minska antalet rutor och gjort uppställningen och de tillhörande textförklaringarna enklare att förstå.
Beräkning och beskattning av kapitalvinst – avsnitt C
Exempelvis har hanteringen av gränsbeloppet vid en försäljning förenklats. Två tidigare svårlästa punkter har ersatts av en enda (punkt 3.8), med en förklarande not om vilket gränsbelopp som ska användas.
Under kapitalvinstberäkningen fanns i den gamla blanketten en kryssruta där det skulle anges om de avyttrade andelarna hade förvärvats genom exempelvis ett andelsbyte. Den har försvunnit och kommer sannolikt inte att vara särskilt saknad.
Det tidigare avsnittet C har, längst ned på sidan, ersatts med en enkel kryssruta för den som har använt ett omräknat omkostnadsbelopp enligt index- eller kapitalunderlagsregeln. Den tidigare hänvisningen till Skatteverkets hjälpblankett (SKV 2110b) finns inte heller kvar. Som bekant är index- och kapitalunderlagsregeln på väg bort. De kan användas sista gången för beskattningsåret 2028 (K10 som lämnas 2029) och slopas från och med beskattningsåret 2029.
Sida 3
På blankettens tredje och sista sida beräknas delägarens lönebaserade utrymme. Eftersom det formella löneuttagskravet har slopats finns det tidigare avsnittet om detta inte längre med. I övrigt känner vi igen en hel del från den gamla blankettens fjärde sida men här finns också flera nyheter och förenklingar.
Beräkning av lönebaserat utrymme – avsnitt D
Tidigare beräknades det lönebaserade utrymmet separat för aktier ägda hela året och aktier som förvärvats under året. Nu summeras i stället delägarens totala löneunderlag. Därefter görs den schablonmässiga minskningen av delägarens löneunderlag – löneavdraget. Beloppet för detta, 644 800 kr (åtta inkomstbasbelopp), är förtryckt i blanketten. Det återstående beloppet multipliceras med 50 procent för att beräkna det lönebaserade utrymmet (punkt 4.12).
I det nya regelverket ska makar som äger aktier i företaget beräkna det lönebaserade utrymmet gemensamt. Fram till och med punkt 4.12 används därför makarnas sammanlagda värden. I den sista punkten (4.13), som endast ska användas för delägande makar, fördelas utrymmet mellan dem utifrån respektive makes aktieinnehav. Det hela förklaras med tydliga och bra instruktioner som gör beräkningen förhållandevis enkel att följa. Det är naturligtvis inte fråga om att makarna kan lämna en gemensam K10-blankett. Var och en redovisar sitt innehav i en egen blankett där beräkningarna i avsnitt D – till och med punkt 4.12 – alltid blir desamma för båda.
Av en not framgår att delägarens lönebaserade utrymme högst får uppgå till 50 gånger den kontanta ersättning som delägaren eller närstående fått från företaget och dess dotterföretag året före beskattningsåret. Denna begränsningsregel fanns även i det tidigare regelverket men aktualiserades sällan i praktiken eftersom vi då hade ett löneuttagskrav.
Vilket belopp som kan tas upp i punkt 4.12 beror alltså på storleken på det egna eller en närstående persons löneuttag. Eftersom delägarens kontanta ersättning inte ska anges i den nya blanketten måste avstämningen mot begränsningsregeln göras separat från K10-blanketten.
Längst ned på sidan finns ett utrymme för att ange organisationsnummer för dotterföretag vars kontanta ersättningar ingår i beräkningen. Ett liknande avsnitt fanns även i den tidigare blanketten men var då kopplat till löneuttagskravet.
Då har vi tagit oss igenom hela den nya K10-blanketten. Sammanfattningsvis får vi en kortare, enklare och avsevärt tydligare K10-blankett att fylla i nästa år! Skatteverket har lyckats skapa en mer pedagogisk och bättre strukturerad blankett – med ett modernare språk och förklaringar som gör den lättare att förstå och därmed också att fylla i.
Några frågetecken finns som sagt, men helhetsintrycket av den nya blanketten är klart positivt. Reglerna bakom blanketten är förstås inte alltid lika enkla.
Den nya K10-blanketten och nyheterna i 3:12-reglerna – kurs 19/11
Vill du vara förberedd när det är dags att börja använda den nya K10-blanketten? På vår kurs går vi igenom blanketten steg för steg och visar med praktiska exempel hur den ska fyllas i. Vi repeterar också de viktigaste nyheterna i 3:12-reglerna och visar hur de kommer till uttryck i blanketten.
Välkommen till vår kurs den 19 november!